Blog Fakturowni

Witamy Cię na blogu Fakturowni! Sprawdź polecane artykuły lub znajdź temat, który Cię interesuje.

Obowiązkowy split payment od 1 listopada 2019 — kogo dotkną zmiany w prawie?

Obowiązkowy split payment od 1 listopada 2019 — kogo dotkną zmiany w prawie?


Zaktualizowano:

Data publikacji:

Magda


Spis treści:

Od 1 listopada split payment, czyli mechanizm podzielonej płatności stanie się obowiązkowy dla określonych prawem transakcji.

Kogo dotkną zmiany? Podpowiadamy i przygotowujemy zmiany w Fakturowni. 

 Mechanizm split payment funkcjonuje na rynku od 1 lipca 2018 roku. Celem jego wprowadzenia była potrzeba uszczelnienie systemu podatkowego i zapobieganie wyłudzeniom podatku VAT.

Jak działa split payment?

Metoda split payment dotyczy transakcji wykonywanych w systemie B2B. Polega ona na podzieleniu płatności w kwocie brutto na dwie części — kwotę netto i podatek VAT. Jeśli przedsiębiorca zdecyduje się skorzystać ze split payment, kwotę netto przeleje na tradycyjny rachunek bankowy kontrahenta, podatek — na specjalne konto VAT. To banki otwierają i prowadzą bez opłat.

Ważne: obecnie mechanizm podzielonej płatności jest dobrowolny. Przedsiębiorca może, ale wcale nie musi więc z niego korzystać. Od 1 listopada dla części podatników stanie się on obowiązkowy.

1 listopada 2019 - kogo dotknie obowiązek podzielonej płatności?

Od 1 listopada 2019 r obowiązek wykonywania podzielonej płatności będzie dotyczył transakcji B2B – dostaw towarów i świadczenia usług wymienionych w załączniku nr 15 ustawy o VAT.

Aby podzielenie płatności okazało się konieczne, powinny być jednak spełnione także dodatkowe warunki:

  • obowiązek podatkowy, dostawa towarów lub świadczenie usług i data wystawienia faktury powinny przypadać po 31 października 2019 roku;
  • wartość brutto transakcji powinna wynosić więcej niż 15 tys. zł (lub równowartość tej kwoty w innej walucie);
  • co najmniej jedna pozycja z faktury powinna zostać zawarta w załączniku 15 znowelizowanej ustawy o VAT;
  • obie strony transakcji (sprzedawca i odbiorca) powinny być podatnikami.

Obowiązkowy split payment nie będzie miał zastosowania, jeśli formą zapłaty będzie kompensata.

Przepisy przejściowe

Zgodnie z Art. 10 Ustawy o zmianie ustawy o VAT oraz niektórych innych ustaw, w sytuacji gdy:

  • przed 1 listopada 2019 r. podatnik dokonał dostawy towarów lub świadczenia usług, wymienionych w załączniku nr 11 lub załączniku nr 14 do ustawy o VAT, dla których obowiązek podatkowy powstał lub faktura została wystawiona po 31 października 2019 r.,
  • po 31 października 2019 r. podatnik dokonał dostawy towarów lub świadczenia usług, wymienionych w załączniku nr 11 lub załączniku nr 14 do ustawy, dla których faktura została wystawiona przed 1 listopada 2019 r.,

należy zastosować przepisy sprzed 1 listopada br.

Ważne oznaczenie na fakturze

Jeśli przedsiębiorca dokonujący spełni wszystkie cztery warunki, powinien dodać na fakturze dopisek „mechanizm podzielonej płatności”. Jeśli o tym zapomni, będzie mógł naprawić swój błąd poprzez wystawienie noty korygującej.

Co jednak w przypadku braku oznaczenia i noty korygującej?

Jeśli przedsiębiorca nie umieści na fakturze niezbędnego oznaczenia, organ podatkowy obciąży go sankcją w wysokości 30% kwoty podatku wykazanej na tej fakturze. Dodatkowy podatek będzie naliczony od wartości kwoty VAT przypadającej na dostawę towarów i usług wymienionych w załączniku nr 15. Jeśli nabywca ureguluje w split payment całą kwotę VAT przypadającą na dostawę towarów lub świadczenie usług wymienionych w załączniku nr 15, sprzedawca uniknie naliczenia sankcji.
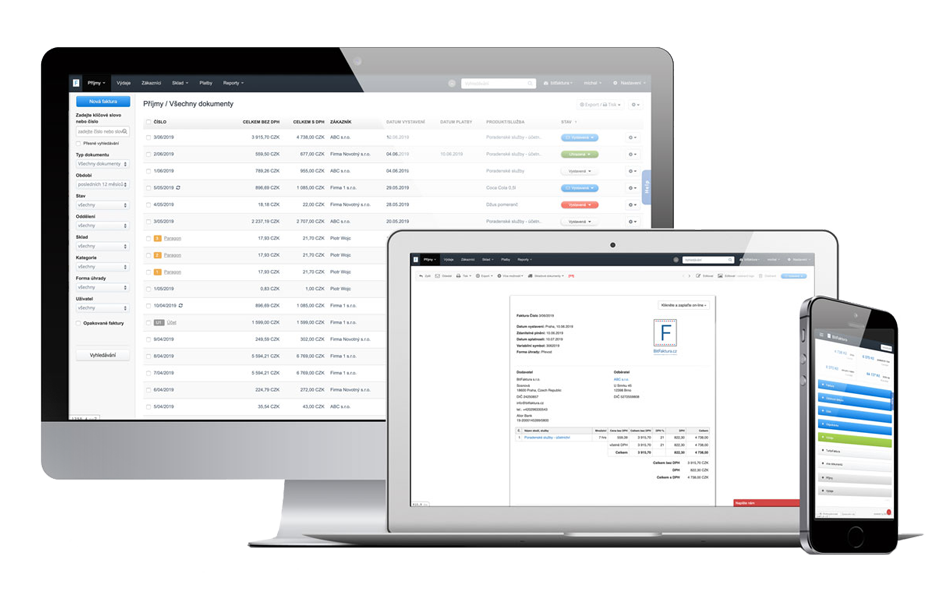
Fakturownia podąża za zmianami prawnymi w Polsce
Fakturownia to prosty system, do zarządzania przychodami i wydatkami, a także całymi finansami firmy.
Zarejestruj się w Fakturownia.pl

Mechanizm podzielonej płatności — obowiązki nabywcy

Nabywca, który otrzyma fakturę z dopiskiem mechanizm podzielonej płatności, powinien dokonać wpłaty zgodnie z zasadami split payment. Jeśli tego nie zrobi, organ podatkowy naliczy sankcję w wysokości 30% kwoty VAT przypadającej na nabyte towary lub usługi wymienione w załączniku nr 15.

Zmiany w split payment — co jeszcze warto wiedzieć?

Nowelizacja ustawy i VAT poniesie za sobą także inne zmiany. Od 1 listopada przedsiębiorcy będą mogli:

  • przeznaczać środki zgromadzone na rachunku VAT na spłatę zobowiązań powstałych z tytułu:
  • podatku dochodowego od osób prawnych,
  • podatku dochodowego od osób fizycznych,
  • podatku akcyzowego,
  • należności celnych,
  • składek ZUS,
  • dokonywanie zbiorczych płatności,
  • stosowania mechanizmu podzielonej płatności do zaliczek wnoszonych przed wystawieniem faktury.

Zgodnie z wchodzącym obowiązkiem prawnym, od pierwszego listopada 2019, użytkownicy Fakturowni, będą mieli możliwość skorzystania z mechanizmu podzielonej płatności.


Niniejszy artykuł nie stanowi porady prawnej ani podatkowej i jako taka nie powinien być traktowany, a przedstawione treści mogą ulec przedawnieniu. Czytelnik wykorzystuje poglądy przedstawione przez Autora dla własnych potrzeb jedynie na własną odpowiedzialność. 

Zobacz więcej wpisów
  • Obowiązki przedsiębiorcy w ciągu roku – kalendarium terminów podatkowych i ZUS
    Fakturownia - aktualności

    Obowiązki przedsiębiorcy w ciągu roku – kalendarium terminów podatkowych i ZUS

    W skrócie: Terminy podatkowe to głównie dwie daty w miesiącu: 20. dzień (składki ZUS oraz zaliczka na PIT, CIT lub ryczałt) i 25. dzień (VAT razem z plikiem JPK_V7). Na to nakładają się terminy roczne: PIT-11, PIT-4R i PIT-8AR do 31 stycznia, CIT-8 do 31 marca, zeznanie roczne PIT do 30 kwietnia oraz roczne rozliczenie składki zdrowotnej do 20 maja. To ważne, żeby dbać o płynność finansową i uniknąć odsetek za zwłokę.


    2026-07-21

    Fakturownia

  • Jaką formę opodatkowania wybrać – skala, liniowy czy ryczałt?
    Fakturownia - aktualności

    Jaką formę opodatkowania wybrać – skala, liniowy czy ryczałt?

    W skrócie: przedsiębiorca prowadzący jednoosobową działalność ma do wyboru trzy formy opodatkowania: skalę podatkową (12% i 32%), podatek liniowy (19%) oraz ryczałt od przychodów ewidencjonowanych (stawki od 2% do 17%). Skala zwykle sprawdza się przy niższych dochodach i korzystaniu z ulg, podatek liniowy – przy dochodach przekraczających próg opłacalności skali, a ryczałt – gdy koszty firmowe są niewielkie, a stawka właściwa dla branży niska. Formę wskazuje się we wniosku CEIDG-1, a jej zmianę na dany rok podatkowy zgłasza się do 20. dnia miesiąca następującego po miesiącu uzyskania pierwszego przychodu.


    2026-07-14

    Fakturownia

  • Jak sprawdzić wiarygodność kontrahenta przed podpisaniem umowy
    Fakturownia - aktualności

    Jak sprawdzić wiarygodność kontrahenta przed podpisaniem umowy

    W skrócie: wiarygodność kontrahenta sprawdzisz w większości bezpłatnie i w kilkanaście minut. Podstawowy zestaw źródeł to CEIDG albo KRS (czy firma istnieje i kto może podpisać umowę), wykaz podatników VAT (status VAT i numer rachunku), Krajowy Rejestr Zadłużonych (upadłość i restrukturyzacja) oraz sprawozdania finansowe w eKRS. Płatne raporty biur informacji gospodarczej i wywiadowni uzupełniają obraz zadłużenia. Wyniki weryfikacji warto zarchiwizować, bo stanowią dowód dochowania należytej staranności.


    2026-07-07

    Fakturownia

  • 10 najważniejszych zmian w Fakturowni z 2025 roku
    Fakturownia – komunikaty

    10 najważniejszych zmian w Fakturowni z 2025 roku

    Rok 2025 był dla nas czasem intensywnego rozwoju i przygotowań do nadchodzących zmian w fakturowaniu. Skupiliśmy się zarówno na dostosowaniu systemu do KSeF, jak i na realnych usprawnieniach codziennej pracy przedsiębiorców oraz biur rachunkowych.

    W tym artykule znajdziesz 10 najważniejszych nowości i zmian, które wprowadziliśmy w Fakturowni w 2025 roku.


    2026-01-16

    Paulina Grzęda

  • Aktualizacje systemu: nowa strona z podsumowaniami zmian w Fakturowni
    Fakturownia – komunikaty

    Aktualizacje systemu: nowa strona z podsumowaniami zmian w Fakturowni

    Dbamy o to, aby nasz system był dla Was prosty, intuicyjny i wygodny. Podobna myśl przyświecała nam, kiedy przygotowywaliśmy dla Was stronę Aktualizacje systemu, która pozwoli Wam wygodniej zapoznawać się ze zmianami wprowadzanymi w Fakturowni.


    2025-04-10

    Paulina Grzęda

  • Nowości i optymalizacje: luty 2025
    Fakturownia – komunikaty

    Nowości i optymalizacje: luty 2025

    Rozwijając Fakturownię, stawiamy sobie za cel przede wszystkim jej praktyczny charakter. Po ostatnim miesiącu znajdziecie więc w naszym systemie nową funkcję, której brakowało Wam do tej pory oraz usprawnienia kilku innych, z których chętnie korzystacie w codziennej pracy. Oprócz tego informujemy o czasowym wyłączeniu jednej opcji. Zapraszamy do zapoznania się z podsumowaniem najważniejszych zmian systemowych wprowadzonych w lutym!


    2025-03-10

    Paulina Grzęda

Obowiązkowy split payment od 1 listopada 2019 — kogo dotkną zmiany w prawie?

Obowiązkowy split payment od 1 listopada 2019 — kogo dotkną zmiany w prawie?


Zaktualizowano:

Data publikacji:

Magda


Spis treści:

Od 1 listopada split payment, czyli mechanizm podzielonej płatności stanie się obowiązkowy dla określonych prawem transakcji.

Kogo dotkną zmiany? Podpowiadamy i przygotowujemy zmiany w Fakturowni. 

 Mechanizm split payment funkcjonuje na rynku od 1 lipca 2018 roku. Celem jego wprowadzenia była potrzeba uszczelnienie systemu podatkowego i zapobieganie wyłudzeniom podatku VAT.

Jak działa split payment?

Metoda split payment dotyczy transakcji wykonywanych w systemie B2B. Polega ona na podzieleniu płatności w kwocie brutto na dwie części — kwotę netto i podatek VAT. Jeśli przedsiębiorca zdecyduje się skorzystać ze split payment, kwotę netto przeleje na tradycyjny rachunek bankowy kontrahenta, podatek — na specjalne konto VAT. To banki otwierają i prowadzą bez opłat.

Ważne: obecnie mechanizm podzielonej płatności jest dobrowolny. Przedsiębiorca może, ale wcale nie musi więc z niego korzystać. Od 1 listopada dla części podatników stanie się on obowiązkowy.

1 listopada 2019 - kogo dotknie obowiązek podzielonej płatności?

Od 1 listopada 2019 r obowiązek wykonywania podzielonej płatności będzie dotyczył transakcji B2B – dostaw towarów i świadczenia usług wymienionych w załączniku nr 15 ustawy o VAT.

Aby podzielenie płatności okazało się konieczne, powinny być jednak spełnione także dodatkowe warunki:

  • obowiązek podatkowy, dostawa towarów lub świadczenie usług i data wystawienia faktury powinny przypadać po 31 października 2019 roku;
  • wartość brutto transakcji powinna wynosić więcej niż 15 tys. zł (lub równowartość tej kwoty w innej walucie);
  • co najmniej jedna pozycja z faktury powinna zostać zawarta w załączniku 15 znowelizowanej ustawy o VAT;
  • obie strony transakcji (sprzedawca i odbiorca) powinny być podatnikami.

Obowiązkowy split payment nie będzie miał zastosowania, jeśli formą zapłaty będzie kompensata.

Przepisy przejściowe

Zgodnie z Art. 10 Ustawy o zmianie ustawy o VAT oraz niektórych innych ustaw, w sytuacji gdy:

  • przed 1 listopada 2019 r. podatnik dokonał dostawy towarów lub świadczenia usług, wymienionych w załączniku nr 11 lub załączniku nr 14 do ustawy o VAT, dla których obowiązek podatkowy powstał lub faktura została wystawiona po 31 października 2019 r.,
  • po 31 października 2019 r. podatnik dokonał dostawy towarów lub świadczenia usług, wymienionych w załączniku nr 11 lub załączniku nr 14 do ustawy, dla których faktura została wystawiona przed 1 listopada 2019 r.,

należy zastosować przepisy sprzed 1 listopada br.

Ważne oznaczenie na fakturze

Jeśli przedsiębiorca dokonujący spełni wszystkie cztery warunki, powinien dodać na fakturze dopisek „mechanizm podzielonej płatności”. Jeśli o tym zapomni, będzie mógł naprawić swój błąd poprzez wystawienie noty korygującej.

Co jednak w przypadku braku oznaczenia i noty korygującej?

Jeśli przedsiębiorca nie umieści na fakturze niezbędnego oznaczenia, organ podatkowy obciąży go sankcją w wysokości 30% kwoty podatku wykazanej na tej fakturze. Dodatkowy podatek będzie naliczony od wartości kwoty VAT przypadającej na dostawę towarów i usług wymienionych w załączniku nr 15. Jeśli nabywca ureguluje w split payment całą kwotę VAT przypadającą na dostawę towarów lub świadczenie usług wymienionych w załączniku nr 15, sprzedawca uniknie naliczenia sankcji.

Fakturownia podąża za zmianami prawnymi w Polsce
Fakturownia to prosty system, do zarządzania przychodami i wydatkami, a także całymi finansami firmy.
Zarejestruj się w Fakturownia.pl

Mechanizm podzielonej płatności — obowiązki nabywcy

Nabywca, który otrzyma fakturę z dopiskiem mechanizm podzielonej płatności, powinien dokonać wpłaty zgodnie z zasadami split payment. Jeśli tego nie zrobi, organ podatkowy naliczy sankcję w wysokości 30% kwoty VAT przypadającej na nabyte towary lub usługi wymienione w załączniku nr 15.

Zmiany w split payment — co jeszcze warto wiedzieć?

Nowelizacja ustawy i VAT poniesie za sobą także inne zmiany. Od 1 listopada przedsiębiorcy będą mogli:

  • przeznaczać środki zgromadzone na rachunku VAT na spłatę zobowiązań powstałych z tytułu:
  • podatku dochodowego od osób prawnych,
  • podatku dochodowego od osób fizycznych,
  • podatku akcyzowego,
  • należności celnych,
  • składek ZUS,
  • dokonywanie zbiorczych płatności,
  • stosowania mechanizmu podzielonej płatności do zaliczek wnoszonych przed wystawieniem faktury.

Zgodnie z wchodzącym obowiązkiem prawnym, od pierwszego listopada 2019, użytkownicy Fakturowni, będą mieli możliwość skorzystania z mechanizmu podzielonej płatności.


Niniejszy artykuł nie stanowi porady prawnej ani podatkowej i jako taka nie powinien być traktowany, a przedstawione treści mogą ulec przedawnieniu. Czytelnik wykorzystuje poglądy przedstawione przez Autora dla własnych potrzeb jedynie na własną odpowiedzialność. 

Zobacz więcej wpisów
Wypróbuj Fakturownię za darmo

Testuj wszystkie funkcje przez 30 dni bez opłat

Zarejestruj się!
  • Fakturownia MCP w praktyce: 4 sposoby na wykorzystanie asystenta AI w codziennej pracy
    Fakturownia - porady

    Fakturownia MCP w praktyce: 4 sposoby na wykorzystanie asystenta AI w codziennej pracy

    Fakturownia MCP to bezpłatne połączenie, dzięki któremu asystent AI – na przykład Claude czy Codex – czyta dane z Twojego konta Fakturowni i odpowiada na pytania o faktury, klientów oraz rozliczenia zwykłym językiem. Zamiast logować się do panelu i ręcznie szukać dokumentu, zadajesz pytanie tak, jakbyś pytał współpracownika, a odpowiedź masz w kilka sekund.


    2026-08-26

    Paulina Grzęda

  • Dofinansowanie na cyfryzację – jak je uzyskać?
    Fakturownia - porady

    Dofinansowanie na cyfryzację – jak je uzyskać?

    Cyfryzacja przestała być opcją – stała się niezbędnym elementem rozwoju firm. Automatyzacja procesów, cyfrowa obsługa klientów, praca w chmurze, zwiększone bezpieczeństwo danych czy wykorzystanie sztucznej inteligencji to rozwiązania, które pozwalają usprawniać działalność, redukować koszty i budować przewagę konkurencyjną. Dobra wiadomość? Dofinansowanie na cyfryzację tego typu jest dostępne zarówno poprzez dotacje, pożyczki, jak i granty dla firm w całej Polsce. Poniżej znajdziesz najważniejsze z nich.


    2025-11-14

    Fakturownia

  • Umowa afiliacyjna – jak powinna wyglądać i co zawierać?
    Fakturownia - porady

    Umowa afiliacyjna – jak powinna wyglądać i co zawierać?

    W marketingu afiliacyjnym liczą się nie tylko efekty, ale także przejrzyste zasady współpracy. Nawet jeśli współpraca opiera się na zaufaniu, a partner i reklamodawca świetnie się znają, dobra umowa afiliacyjna jest fundamentem bezpieczeństwa i jasnych relacji. To ona chroni obie strony, określa zakres działań, sposób rozliczeń oraz zasady zakończenia współpracy. 


    2025-11-10

    Fakturownia

  • Jak zaoszczędzić pieniądze w małej firmie?
    Prowadzenie firmy

    Jak zaoszczędzić pieniądze w małej firmie?

    Małe firmy często muszą działać w warunkach ograniczonego budżetu, gdzie każdy wydatek ma kluczowe znaczenie. Efektywne zarządzanie finansami pozwala nie tylko przetrwać trudne okresy, ale także budować fundamenty pod rozwój i zwiększać konkurencyjność na rynku. Poniżej przedstawiamy praktyczne, sprawdzone sposoby na optymalizację wydatków, które pomogą Twojej firmie działać efektywniej i generować oszczędności.


    2025-06-30

    Blog

  • Urlop dla samozatrudnionych – jak działa i na czym polega?
    Prowadzenie firmy

    Urlop dla samozatrudnionych – jak działa i na czym polega?

    Wielu przedsiębiorców rozważa możliwość skorzystania z urlopu, jednak samozatrudnieni nie mają prawa do urlopu wypoczynkowego w rozumieniu Kodeksu pracy. Samozatrudnienie, czyli prowadzenie jednoosobowej działalności gospodarczej (JDG), nie jest bowiem stosunkiem pracy, co skutkuje brakiem ustawowego prawa do urlopu wypoczynkowego oraz innych urlopów pracowniczych. Przedsiębiorcy mogą jednak organizować swój czas wolny, choć odbywa się to na innych zasadach niż w przypadku etatowców.


    2025-06-20

    Blog

  • Koszty w firmie – jak nimi operować i jak mogą działać w praktyce?
    Prowadzenie firmy

    Koszty w firmie – jak nimi operować i jak mogą działać w praktyce?

    Prowadzenie działalności gospodarczej wiąże się nie tylko z pozyskiwaniem przychodów, ale również z koniecznością ponoszenia kosztów. Dla wielu przedsiębiorców, szczególnie prowadzących jednoosobową działalność gospodarczą, umiejętne zarządzanie kosztami to kluczowy element skutecznej optymalizacji podatkowej. W niniejszym artykule przedstawiamy, czym są koszty uzyskania przychodu, co można do nich zaliczyć i w jakich sytuacjach ich generowanie jest rzeczywiście opłacalne.


    2025-06-16

    Blog